Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAΗ χρηματιστηριακή διατηρεί τη σύσταση overweight καθώς το περιθώριο ανόδου κιενίται στο 30%. Πώς είδε τα αποτελέσματα εξαμήνου. Η πορεία σε Ελληνικό, malls και μαρίνες.
Η Pantelakis Securities διατηρεί σύσταση overweight για τη Lamda Development με τιμή-στόχο 8,60 ευρώ ανά μετοχή.
Με βάση την τιμή κλεισίματος των 6,60 ευρώ στις 16 Σεπτεμβρίου, αυτό σημαίνει δυνητική απόδοση 30%.
Σύμφωνα με τον αναλυτή Σπύρο Τσαγκαλάκη, η αποτίμηση προκύπτει από τα εξής:
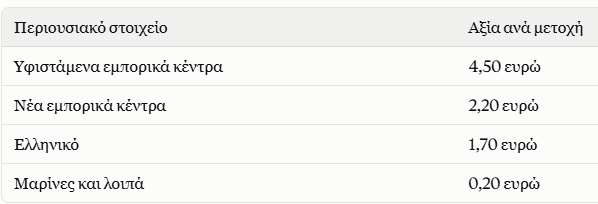
Σημειώνεται ότι η χρηματιστηριακή είχε μειώσει την τιμή-στόχο στα 8,60 ευρώ από 12 ευρώ τον Μάιο.
Στο «κόκκινο» το Ελληνικό χωρίς πωλήσεις οικοπέδωνΌπως αναμενόταν, το β' τρίμηνο ήταν αδύναμο, καθώς η σύγκριση με πέρυσι ήταν ιδιαίτερα δυσμενής. Το Ελληνικό πέρασε σε ζημιές EBITDA προ αποτιμήσεων 36,3 εκατ. ευρώ, από κέρδη 47,1 εκατ. ευρώ πέρυσι. Η αρνητική μεταβολή των 83,4 εκατ. ευρώ ήταν λίγο μεγαλύτερη από τα 79,4 εκατ. που είχε προβλέψει η Pantelakis. Η κύρια αιτία είναι η απουσία πωλήσεων οικοπέδων. Πέρυσι είχαν αναγνωριστεί έσοδα 66 εκατ. ευρώ από τη συναλλαγή για το Terra Mare, ενώ το α' τρίμηνο του 2026 είχε έσοδα 14 εκατ. από την Temes.
Τα έσοδα του Ελληνικού μειώθηκαν κατά 50%, στα 82,7 εκατ. ευρώ. Σε επίπεδο μικτού αποτελέσματος καταγράφηκαν ζημιές 14,4 εκατ. ευρώ, ελαφρώς καλύτερες από τις εκτιμήσεις. Πέρυσι το μικτό κέρδος ήταν 65,6 εκατ. ευρώ, με περιθώριο 39,3%. Σημαντικό βάρος ήταν ο Riviera Tower. Αντιστοιχούσε στο 31% των εσόδων και, κατά τις εκτιμήσεις της χρηματιστηριακής, κατέγραψε μικτή ζημιά περίπου 20 εκατ. ευρώ. Τα Little Athens και Cove Residences εκτιμάται ότι είχαν μαζί μικτό περιθώριο 10-12%, που δεν αρκούσε για να αντισταθμίσει τις απώλειες.
Κατά τον αναλυτή, τα αποτελέσματα δείχνουν ότι η κερδοφορία του Ελληνικού εξαρτάται σε μεγάλο βαθμό από τις πωλήσεις οικοπέδων. Αυτές έχουν υψηλά περιθώρια και αναγνωρίζονται εφάπαξ με το κλείσιμο της συναλλαγής, με αποτέλεσμα έντονες διακυμάνσεις από τρίμηνο σε τρίμηνο.
Σε ζημιές ο όμιλοςΣε επίπεδο ομίλου, το EBITDA προ αποτιμήσεων έγινε αρνητικό κατά 12,9 εκατ. ευρώ. Πέρυσι την ίδια περίοδο η εισηγμένη κατέγραφε κέρδος 69,5 εκατ. και στο α' τρίμηνο του 2026 κέρδος 12,3 εκατ. Στο εξάμηνο ο όμιλος βρέθηκε ουσιαστικά στο μηδέν (-0,6 εκατ. ευρώ), έναντι 82,1 εκατ. πέρυσι.
Οι καθαρές ζημιές χωρίς τις αποτιμήσεις ανήλθαν σε 44,8 εκατ. ευρώ, υπερτετραπλάσιες από τα 10,9 εκατ. πέρυσι. Ήταν επίσης κατά 26%, ή 9,1 εκατ. ευρώ, μεγαλύτερες από τις εκτιμήσεις. Οι αναφερόμενες καθαρές ζημιές ήταν 23,3 εκατ. ευρώ, έναντι κερδών 138,9 εκατ. πέρυσι. Στο αποτέλεσμα αυτό συνέβαλαν δύο αντίθετες αποτιμήσεις:
Θετική εξέλιξη ήταν η επιτάχυνση στα εμπορικά κέντρα. Το EBITDA τους αυξήθηκε 5%, στα 23,9 εκατ. ευρώ, 4% πάνω από τις εκτιμήσεις. Το Golden Hall κινήθηκε ανοδικά στα 6,5 εκατ. ευρώ και το Designer Outlet Athens στα 2,8 εκατ. Σε επίπεδο Lamda Malls, η αύξηση περιορίστηκε στο 2% (22,1 εκατ. ευρώ). Τον ρυθμό συγκράτησαν ζημιές 1,8 εκατ. ευρώ από κόστη έναρξης και λειτουργίας για τα δύο νέα malls του Ελληνικού.
Το EBITDA των μαρινών υποχώρησε 15%, στα 4,5 εκατ. ευρώ, κυρίως λόγω των εργασιών επέκτασης στον Άγιο Κοσμά. Εκεί τα έσοδα εξαμήνου μειώθηκαν 65%, στα 1,3 εκατ. ευρώ, και το EBITDA έγινε αρνητικό κατά 0,3 εκατ., έναντι κερδών 2,1 εκατ. πέρυσι. Ζημιές 0,5 εκατ. ευρώ στο εξάμηνο κατέγραψε και η Μαρίνα Κέρκυρας.
Επιβράδυνση στις εισπράξεις, μείωση στην καθαρή αξία ενεργητικούΟι συνολικές εισπράξεις από πωλήσεις και μισθώσεις στο Ελληνικό έφτασαν τα 1,83 δισ. ευρώ στις 31 Αυγούστου. Τρεις μήνες νωρίτερα ήταν 1,74 δισ. και ο στόχος για το τέλος του έτους είναι 2,08 δισ. Από το σύνολο, 1,31 δισ. αφορούν οικιστικά ακίνητα και 0,52 δισ. οικόπεδα. Οι επενδύσεις του β' τριμήνου ανήλθαν σε 155 εκατ. ευρώ, ανεβάζοντας το σύνολο από την έναρξη του έργου στα 1,27 δισ.
Η καθαρή αξία ενεργητικού (NAV) μειώθηκε 3% από την αρχή του έτους, στα 1,5 δισ. ευρώ. Ανά μετοχή διαμορφώθηκε στα 8,81 ευρώ, από 9,06 ευρώ στο τέλος του 2025. Με την τρέχουσα τιμή, η μετοχή διαπραγματεύεται με έκπτωση 25% έναντι του NAV.
Στην τηλεδιάσκεψη με τους αναλυτές, το βασικό θέμα κατά την Pantelakis είναι το χρονοδιάγραμμα και η εναλλακτική στρατηγική για τη συμφωνία περίπου 450 εκατ. ευρώ με την ION Group, η οποία καθυστερεί.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Pantelakis: Ισχυρό εξάμηνο από Alter Ego, στα €7,5 η τιμή-στόχος | 0 | 12.78 | 22-09-2026 |
| 2 | Κόβει στα €35,5 την τιμή-στόχο για Jumbo η Pantelakis Securities | 0 | 9.84 | 02-09-2026 |
| 3 | Ideal: Ελκυστικό σημείο εισόδου βλέπει η Piraeus Sec. | 0 | 11.02 | 04-09-2026 |
| 4 | Σαράντης: Νέα τιμή-στόχος από Eurobank Equities, πότε βλέπει ανάκαμψη | 0 | 15.09 | 22-09-2026 |
| 5 | Jumbo: Περιθώριο ανόδου 28% εντοπίζει η NBG Securities | 0 | 11.82 | 25-09-2026 |
| 6 | Τιμή-στόχο €70,8 δίνει για τη Motor Oil η Euroxx | 0 | 12.78 | 09-09-2026 |
| 7 | Ανεβαίνει ο πήχης για τις ελληνικές τραπεζικές μετοχές | 0 | 9.78 | 25-09-2026 |
| 8 | JP Morgan: Εισροές $2,8 δισ. στις ελληνικές μετοχές από το rebalancing | 0 | 11.72 | 14-09-2026 |
| 9 | Qualco: Ανεβάζει τον πήχη για τη μετοχή η UBS | 0 | 12 | 17-09-2026 |
| 10 | Eurobank Equities: Στο 1,86 ευρώ η εύλογη αξία της Premia Properties | 0 | 14.69 | 25-09-2026 |