Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAДля многих, особенно некрупных, компаний жесткая денежно-кредитная политика делает банковские займы неподъемными. При этом у бизнеса не исчезает потребность масштабироваться, инвестировать в новое оборудование, кадры и производство.
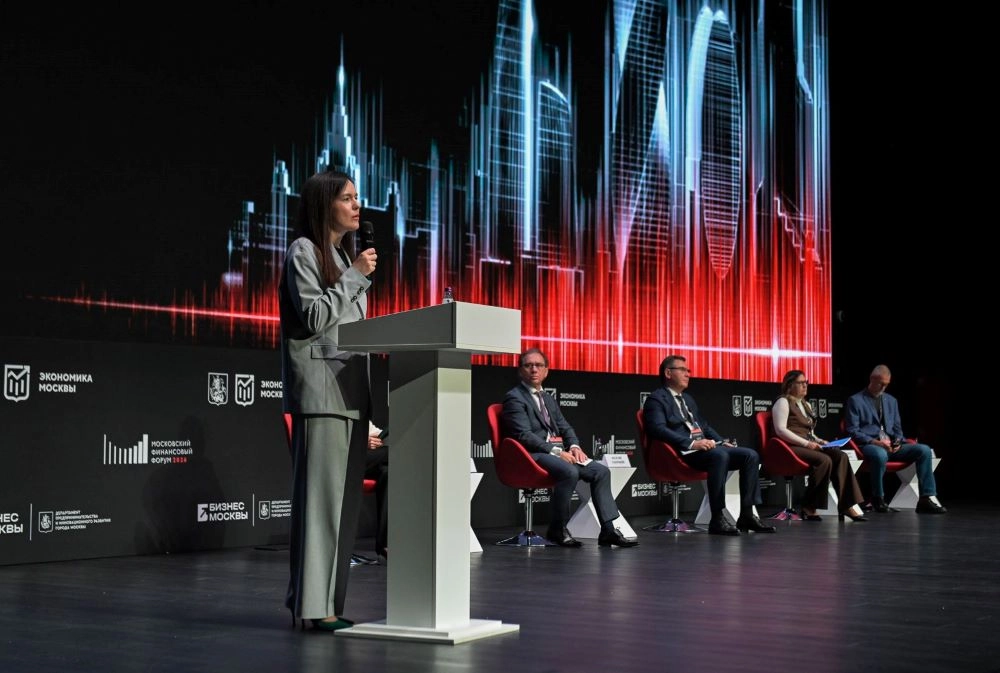
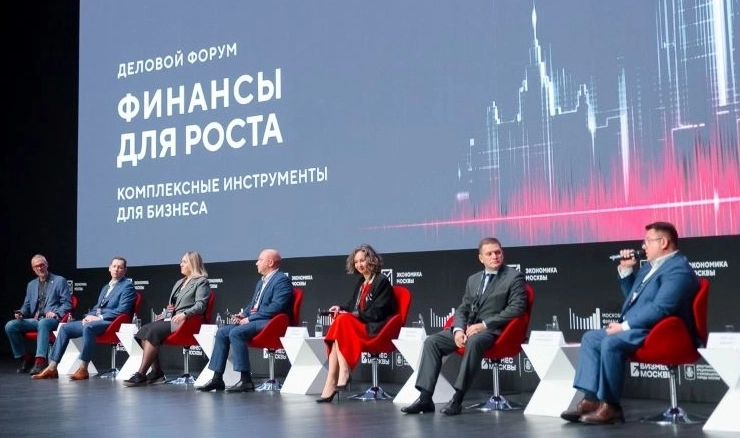
На площадке Цифрового делового пространства в Москве состоялся форум для предпринимателей «Финансы для роста». Если коротко: обсуждали, где взять деньги, когда привычные источники финансирования исчезли с радара. На пленарной сессии выступили заммэра Москвы, руководитель Департамента экономической политики Мария Багреева, а также президенты отраслевых ассоциаций.
Преодолевая ключевую ставкуВариантов, по словам экспертов, немало. «Москва по праву считается финансовым центром нашей страны, — отметила в своем выступлении Мария Багреева. — Здесь сосредоточено почти три четверти активов кредитных организаций. Каждый третий финансист в нашей стране трудится в Москве. И в экономике Москвы доля финансового сектора высока — почти 12%. Финансовый сектор в Москве не только большой и значимый, он ещё очень высокотехнологичный. Поэтому все услуги оказываются здесь быстро, качественно и очень эффективно. Но проблема в том, что не всегда компании, бизнес точно представляют весь тот широкий спектр финансовых услуг, которые может предложить финансовый сектор столицы».
Одно из наиболее привлекательных направлений сегодня, про которое незаслуженно редко вспоминают, — это программы льготного кредитования для МСП. Они позволяют небольшим предприятиям брать деньги под меньший процент, чем предлагают в коммерческих банках. Так, если по рыночным условиям заемщик договорится на «ключ + 5-9%», то по льготным процентная ставка не превысит ключевую на 2-3%».
Для МСП также действуют программы льготных микрозаймов. Они в отличие от потребительских кредитов формата «деньги до зарплаты», которые выдаются микрофинансовыми организациями и, как правило, под грабительские проценты, субсидируются государством и поэтому нередко предлагаются по ставке вполовину ниже ключевой ЦБ. Единственное ограничение — величина суммы: не больше 5 млн рублей. Это позволяет бизнесу закрывать текущие расходы и кассовые разрывы (промежуток времени между поставкой товара/оказанием услуги и их оплатой заказчиком).
Туз в рукавеФинансовым донором также может выступить фондовый рынок. На бирже у компаний есть возможность обменять долю бизнеса на инвестиции (через выпуск акций) и привлечь допсредства в обход банковского контура и его строгих требований (через выпуск облигаций). А компании-новички могут сформировать стартовый капитал, выйдя на краудфандинговые площадки.
Выход из зоны комфортаКроме того, внимание предпринимателей может привлечь ряд «неортодоксальных» решений. Так, мало кто знает про валютные кредиты. После переориентации российской торговли на Восток у отечественных банков на счетах скопились большие объемы китайской йены и индийских рупий. Эти средства лежат «без дела», и, чтобы они тоже приносили доход, банки готовы одалживать их по привлекательным ставкам: например, кредит в юанях сегодня можно получить под 9% против 18% в рублях. Однако возвращать кредит тоже придется в валюте.
И здесь люди часто пугаются: а что, если через год, когда придет время гасить долг, сумма платежей из-за поменявшегося курса многократно превысит первоначальные расчеты? Проще говоря, не наступит ли такой момент, когда вместо 100 рублей, которые заемщик планировал потратить на закрытие кредита, ему придется отдавать уже 150 рублей из-за скачка валюты. Такой риск действительно есть, но его можно элегантно нивелировать.
Первый и самый простой способ — экспортная выручка. Если компания продает товары за рубеж и получает обратно условные юани, ей вообще не нужно «париться» о курсе. Валютный кредит она погасит из собственной выручки без всяких переплат.
Второй вариант сложнее: нужно заключить контракт на покупку валюты по фиксированному курсу. Либо с банком, либо через инструмент фьючерсов на бирже, либо найти партнеров на внебиржевом рынке. В этом случае контрагент обязуется продать заемщику определенный объем валюты в установленный срок (через год, например) и по заранее оговоренной цене. Колебания курса значения иметь не будут. Это называется форвардное хеджирование. Но нужно быть осторожным: если валюта, вопреки прогнозам, подешевеет, заемщик окажется в невыгодной позиции и упустит возможность сэкономить.
Много говорили и про удобство лизинга. Этот вид услуг экономит время и силы бизнесам, которые часто работают с иностранными поставщиками и импортируют сложное оборудование. Специалисты отрасли берут на себя всю цепочку процессов: от переговоров с зарубежными партнерами до растаможки и многоступенчатой логистики. Но самое важное — дают возможность начинать эксплуатацию продукта без внесения полной оплаты. Что-то вроде рассрочки, но для станков, строительной техники, грузовиков и других дорогостоящих активов, которые необходимы некоторым компаниям.
Деньги из воздухаСпикеры также подсветили достоинства пока еще относительно новой для российского рынка и малоизвестной отрасли факторинга. Услуги этого профиля актуальны для компаний, которые часто сталкиваются с кассовыми разрывами. За небольшую комиссию компании отрасли помогают бизнесу не допустить простоя оборудования/кадров в условиях, когда клиенты задерживают платежи по своим заказам.

Проще говоря, товар изготовили и отдали заказчику в марте, а заказчик готов предоставить деньги только в конце августа. На что предприятию существовать в это «межсезонье»? Не прекращать же работу и не распускать штат до тех пор, пока не возобновится выручка. Здесь и помогает факторинг: бизнес получает оборотный капитал и продолжает работать, генерируя новые товары для экономики. В результате компания получит больше прибыли за тот же период времени, а факторинговый агент — свой небольшой процент.
Например, это упростило бы жизнь поставщикам крупных торговых сетей. Последние обычно перечисляют оплату не сразу по факту поступления товара в магазин, а спустя время — срок ожидания может достигать нескольких месяцев. Дело в том, что ассортимент в ритейле, особенно товары с высоким ценником, могут дожидаться своего покупателя месяцами, и, чтобы не остаться без денег, торговые сети откладывают расчеты с поставщиками до первой прибыли. с оборотными средствами поможет факторинг.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Альтернативы кредитам: кто и что реально может привлечь в 2026 году | 0 | 16.45 | 26-06-2026 |
| 2 | Дорогие кредиты тормозят инвестиционные планы бизнеса | 0 | 7.42 | 17-08-2026 |
| 3 | Расходы предпринимателя на старте: полный список затрат перед открытием бизнеса | -1 | 8.37 | 16-09-2026 |
| 4 | Эксперт: бизнесу Москвы из-за новых ограничений нужны льготные кредиты по уплате аренды | 0 | 0 | 21-10-2021 |
| 5 | Сколько стоит открыть малый бизнес: как рассчитать стартовый капитал до запуска | 0 | 7.56 | 16-09-2026 |
| 6 | Малый бизнес — это источник новых технологий, продуктов и бизнес-моделей | 0 | 16.93 | 10-04-2026 |
| 7 | Льготы и дешевые кредиты. Как малый бизнес воспользовался региональной поддержкой | 0 | 0 | 02-06-2020 |
| 8 | В Москве выручка работающих в творческих сферах компаний выросла в 1,5 раза | 0 | 0 | 24-05-2023 |
| 9 | Рост долга не говорит о проблемах, если деньги работают | 0.33333333333333 | 6.94 | 09-08-2026 |